以前は親の口座から子が代わりに預金を引き出せましたが、現在では親族であっても自由に預金の出し入れができなくなっています。
つまり、名義人が認知症などになれば、その口座のお金はそのままではもう使えないということです。
今回は、太田垣章子氏の著書『「最後は誰もがおひとりさま」のリスク33』(ポプラ社)より、自分が倒れたあとのお金のこと、そのために今できることについてご紹介します。
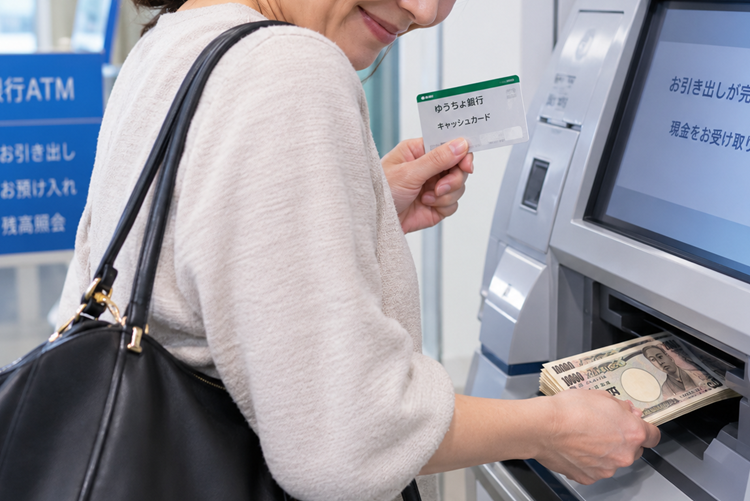
頼れるお金が自由に使えるのは、ぴんぴんしている間だけです。
誰でも、今の元気な自分を基準に考えますから、一生懸命にお金を貯めて、そのお金が自由に使えなくなるだなんて、ほとんどの人がおそらく考えたこともないでしょう。
でもちょっと待ってください。
死ぬ寸前まで、自分の足で銀行に行けるとか、頭がはっきりしている人なんて、ほとんど存在しません。
多くの方々が、判断能力が鈍ってしまったり、自分では銀行に行けなくなってしまうのです。
高齢期になると誰しも判断能力が衰え、体が元気でなくり、確実に衰えます。
それが当たり前なのです。
しかし多くの方々は、その「ほぼあり得ない」将来があり得る前提で生きています。
以前は親の預金口座から子どもが代わりに預金を引き出したりもできましたが、今や本当に厳しくなってしまい「本人の意思の有無」が重要視さます。
それはそれで自分の預金を勝手に使われないというメリットもある反面、親族であっても、自由に預金の出し入れができなくなってしまいました。
現在、金融機関では名義人が認知症になったと分かった段階で、口座をブロックせざるを得ないため、口座のお金は、そのままではもう使えなくなるのです。
「親を施設に入れたくて、そのお金を親の口座から使いたいんです。だって親のために使うのですから! 自分たちが勝手に遊ぶお金じゃありません。それでもダメなんですか? 私たちが、立て替えることなんてできません。でも施設に入れないと、私たちの生活が成り立ちません。なんとかしてください!」
そんな状況に置かれて、困ったご家族の口から、半ば憤りにも似た、そしてすがるような思いがこぼれます。
しかしダメなのです。
ご本人の意思が確認できなければ、お亡くなりになるまでご家族がその費用を立て替え続けるか、法定後見制度を利用するしかありません。
未だに自分は「ボケない、死なない」と、自由が気名なくなった自分のために備えることを先延ばしにしている人が後を絶ちません。
子育てと違って、いつ自分が衰えるのかが分からないところが、この問題の難しいところでもあります。
準備をするベストタイミングが、誰にもわからないのです。
それでも一日でも早い方が、クリアに考えられるのは間違いがありません。
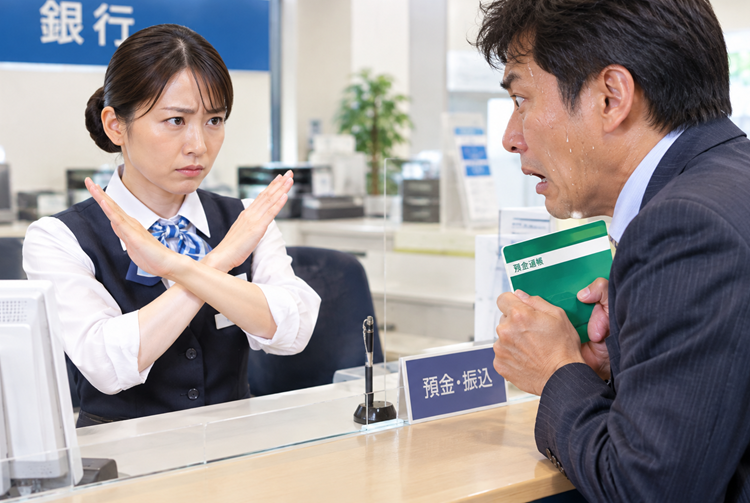
「自分のお金を最期まで自分で使う」ための対策として、簡単にできる方法をお伝えします。
それは銀行の「代理人指定制度」です。
各金融機関で呼び方は多少違うでしょうが、自身の口座に関して代理人を決めておくことができるという制度です。
代理人を決めておけば、自分で銀行に行けなくなった等の場合には、予め決めておいた代理人が本人の「普通」口座から代理人カードで出金をすることができます。
ただこの制度も、残念ながら万能ではありません。
使える口座は、普通口座のみで、さらに指定できる代理人は、2親等や3親等内の親族に限られます。
そうなると「頼れる家族がいる」ことが前提になってしまうのです。
当然にして「頼れる家族」がいなければ、この手続きさえも利用できないのです。
仮に利用できたとしても、出金額が多かったり、長期になると、金融機関側から正式な「成年後見制度」を利用するよう促されることもあります。
短期間なら良いのでしょうが、何年もとなると、延々と口座からお金が引き出されることに金融機関も不安を感じるのでしょう。
こうなるとせっかく節約して貯めたお金も、自分の最期まで自分の思うように使えない、ということになってしまいます。
ピンピンコロリなら、何も言うことはありません。
しかし確率的には、これは宝くじに当選するレベルほどに低いのです。
だからこそ自分のお金を、自分のために使えるように備えることが必要となります。
そしてせっかく貯めたお金は、相続人を豊かにするためではなく、ご自身が元気なうちに楽しむために有意義に使いたいものです。
まとめ
老いた体に高額な医療費をじゃぶじゃぶ使ってみところで、若い頃の体に戻れるわけでなく、苦しむ期間が、少々延びるだけかもしれません。
ならば元気なうちに、お金は楽しむことに使ってしまう方が、親族同士のお金の争いも未然に防げます。